

調査ファイル
フランス企業の調査|サパン2法の取引先評価と現地での確認

フランスでは、小規模な会社は決算書類の全部または一部を非公開にでき、会社を実際に支配する人物の情報も2024年から一般には見られなくなりました。
取引先の売上や実権を握る人物について、相手の説明を公開情報だけで裏付けにくい場合があります。
さらに、一定規模のフランス現地法人には、汚職防止法(サパン2法)によって、顧客・一次仕入先・仲介者を評価する手続きが義務付けられています。
相手方の申告だけで評価を済ませれば、仲介者の経歴や公務員とのつながりを見落としたまま契約を結ぶおそれがあり、汚職防止体制の不備として当局の指摘を受けることも考えられます。
現地で事業の実態や経営者・仲介者の経歴を確かめておけば、評価の根拠を記録として残せます。
本記事では、サパン2法が求める取引先の評価、フランスの公開情報で確認できる範囲、現地調査で補う事項、現地法人の社員を調べる際の規制、調査費用の目安が分かります。


目次
サパン2法が求める取引先の評価
外務省の調査によれば、フランスにある日系企業の拠点数は819か所(2025年10月1日現在)です。
フランスで事業を営む日本企業の現地法人には、規模によって、汚職防止の体制づくりが法律上の義務として課されます。
ここでは、義務の対象となる会社と、評価しなければならない相手を確認できます。
義務の対象となる会社
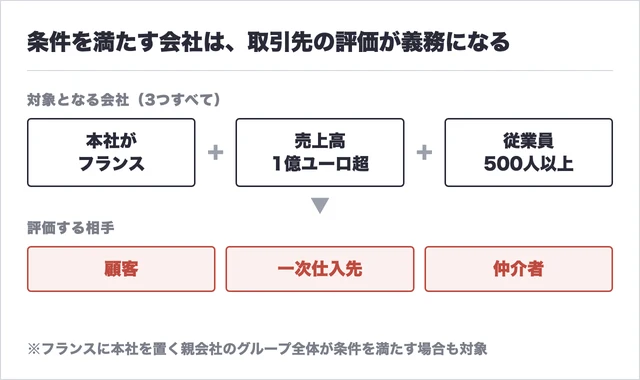
サパン2法第17条の義務を負うのは、フランスに本社を置き、年間の売上高が1億ユーロを超え、従業員が500人以上の会社です。
フランスに本社を置く親会社のもとで、グループ全体がこれらの条件を満たす場合も対象です。
対象となる会社は、行動規範、内部通報の仕組み、リスクの洗い出しなど、8つの措置を整える必要があります。
条件に満たない会社に義務はありませんが、汚職防止に取り組むことは自社を守ることにつながるとして、フランス汚職防止庁は義務のない会社向けにも資料を公開しています。
引用元:フランス汚職防止庁(AFA)|Les entreprises qui ont l'obligation de mettre en place un dispositif、Acteurs économiques
評価の対象は顧客・一次仕入先・仲介者
8つの措置の一つが、顧客、一次仕入先、仲介者の状況を、自社の汚職リスクの洗い出しに照らして評価する手続きです。
販売代理店やコンサルタントのように、自社に代わって公的機関や取引先と交渉する相手は、仲介者として評価の対象になり得ます。
相手が何者で、誰が実権を握り、公務員とどのような関係にあるかを確かめ、その根拠を残しておけば、評価の内容を説明しやすくなります。
義務の対象となる会社が措置を整えていない場合、同庁の長官は警告を出すことができ、独立した制裁委員会が罰金や是正命令を科すこともあります。
フランスの公開情報で確かめられる範囲
取引先の評価は、まず日本から確認できる公開情報から始まります。
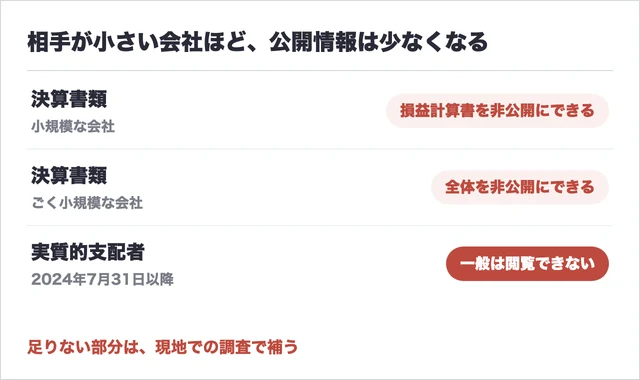
フランスでは、相手が小規模な会社であるほど、公開情報から読み取れる内容は少なくなります。
以下では、決算書類と実質的支配者の情報について、公開の範囲を確認できます。
小規模な会社は決算書類の一部を非公開にできる
フランスの会社は、毎年の決算書類を商事裁判所の書記課に提出します。
このとき、ごく小規模な会社は決算書類全体を、小規模な会社は損益計算書を、非公開にするよう申し出ることができます。
損益計算書が公開されていない場合は、相手方から提出された財務資料を確認し、説明された事業の規模と取引実績・事業所の稼働状況に食い違いがないかを調べます。
引用元:フランス行政情報サイト(Service Public Entreprendre)|Dépôt des comptes annuels d'une société
実質的支配者の登録簿は一般に閲覧できない
会社を実質的に支配する人物の情報は、フランス国立産業財産庁(INPI)が集約しています。
2024年7月31日以降、この情報を閲覧できるのは、当局、資金洗浄対策の義務を負う事業者、正当な利益を示した者などに限られています。
実質的支配者の情報は、閲覧条件を満たすかを確認したうえで取得を検討し、資料で確かめきれない関係を現地での聞き取りなどで調べます。
引用元:フランス国立産業財産庁(INPI)|Bénéficiaires effectifs
現地調査で評価を補う事項
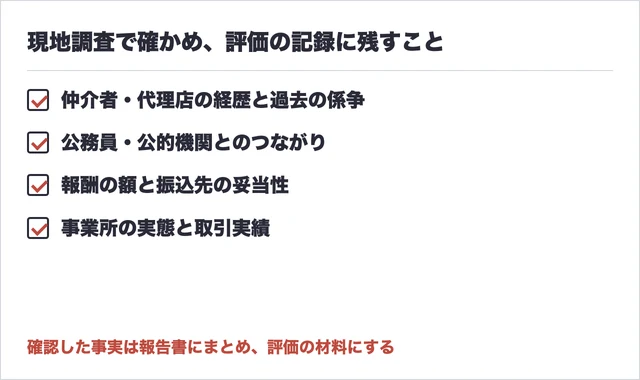
公開情報で確かめられない部分は、現地での聞き取りと実地の確認で補います。
調査の結果は報告書にまとめてお渡しし、取引先の評価の記録として社内に残すことができます。
ここでは、現地調査で調べる2つの事項を確認できます。
仲介者・代理店の経歴と公的機関とのつながり
販売代理店やコンサルタントについて、過去に関わった会社、係争や報道、公務員や公的機関の関係者とのつながりを調査します。
仲介者の報酬が業務の内容に比べて高すぎる、報酬の振込先が本人とは別の会社や国になっている、といった点も確認の対象です。
仲介者が公務員とつながっている事実が契約後に判明すると、契約の見直しや当局への説明といった対応を迫られるおそれがあるため、契約の前に確かめておくことが重要です。
経営者や仲介者個人の調査は海外バックグラウンドチェック、反社会的勢力との関係の調べ方は反社会的勢力チェックの方法と判明した場合の対応の記事でも確認できます。
事業所の実態と取引実績
登記上の住所に事務所や倉庫があるか、従業員の出入りがあるかを現地で確認し、取引先や同業者から支払いや納期の状況を聞き取ります。
パリ中心部の住所であっても、共用オフィスの1室にすぎない場合があります。
相手方が説明した事業の規模と、現地で確認した実態とが食い違う場合は、契約条件を見直す根拠になります。
出資・買収の前に行う調査は海外デューデリジェンス(DD)調査のページでも確認できます。
現地法人の社員を調べる際のフランスの規制
現地法人で社員の不正が疑われる場合も、調査の方法はフランスの法令に沿う必要があります。
収集の方法が現地の法令に適合していないと、社内処分や訴訟で証拠として使えないおそれがあります。
ここでは、会社が調査を依頼する前に押さえておく2つの点を確認できます。
社員に知らせていない仕組みで情報を集めない
フランスの労働法典は、社員に事前に知らせていない仕組みによって、その社員個人に関する情報を集めることを禁じています。
監視カメラや業務用端末の記録を調査に使う場合は、その仕組みを社員に周知していたかを、社内で先に確認します。
社外での行動確認を含め、どの方法で事実を確かめるかは、現地の弁護士への確認を前提に決めます。
引用元:フランス労働法典|L1222-4条
フランスでは調査業に許可が必要
フランスで民間の調査業を営むには、国家民間警備活動評議会(CNAPS)の許可が必要です。
現地で調査を委託する場合は、実際に調査を担う者がこの許可を受けているかを、契約の前に確認しておくことになります。
引用元:フランス公的投資銀行(Bpifrance Création)|Agent de recherches privées - Réglementation
ご依頼の流れと調査費用
取引先の評価や不正の調査では、費用の見通しを立てたうえで社内の決裁を得る必要があります。
当社は世界探偵協会(WAD)と国際調査員協議会(CII)に加盟し、フランス国内の協力会社・現地調査員と連携して調査を行います。
ここでは、ご依頼から報告までの手順と、法人・企業を対象とする調査の参考料金を確認できます。
ご依頼から報告書の提出まで
最初に、評価の対象となる取引先や仲介者、不正が疑われるに至った経緯など、判明している範囲の事実をお伺いします。
- ご相談(電話・メール・LINE)
- ヒアリングとお見積り(無料)
- ご契約(調査目的・期間・費用・報告方法を書面で確認)
- 予備調査(公開情報)と本調査(現地での調査)
- 調査報告書の提出
調査の途中経過は随時ご報告し、追加の調査が必要な場合はその都度ご相談します。
詳しい手順は調査の流れで確認できます。
法人・企業を対象とするバックグラウンドチェックの参考料金
法人・企業を対象とする海外バックグラウンドチェックの参考料金は、次のとおりです。
- 難易度★:550,000円(税込)〜
- 難易度★★:825,000円(税込)〜
- 難易度★★★:1,650,000円(税込)〜
費用は、調査員の人数、対象の数、調査の難易度、期間、事前情報の量と、現地での移動や日本からの調査員派遣の有無によって変わります。
たとえば、取引先の事業所の実態を調べる依頼と、経営者の経歴や関連会社まで調べる依頼では、必要な調査項目が異なります。
お見積りの際に共有いただきたい情報は、次のとおりです。
- 対象企業の名称・所在地と、対象となる会社・人物の数
- 契約・出資・取引先評価などの目的と、確認したい事項
- 相手から受け取った資料や、すでに分かっている情報
ご予算をお示しいただければ、必要な項目に絞った調査計画をご提案します。
参考料金は海外バックグラウンドチェックのページにも掲載しています。
フランスの企業調査でよくある質問
自社がサパン2法の対象でなくても依頼できますか?
はい、ご依頼いただけます。
義務の対象外であっても、取引の前に相手方の実態を確かめておくことは、代金の未回収や汚職への関与を避けることにつながります。
新規の取引先、販売代理店、出資先など、調べたい相手が決まっていればご相談いただけます。
調査の報告書を、取引先評価の記録として使えますか?
はい、評価の材料としてお使いいただけます。
報告書には、調査の期間、方法、確認した事実を記載します。
評価の手続きにどう組み込むかは社内の規程によるため、法務部門や現地の弁護士と相談のうえで決めることになります。
フランスの企業調査なら、ご相談ください
フランスでは、一定規模の会社に取引先の評価が義務付けられている一方で、小規模な会社は決算書類の一部を非公開にでき、実質的支配者の情報も一般には閲覧できません。
仲介者の経歴、公的機関とのつながり、事業所の実態について、資料だけでは確かめきれない部分を現地で調べます。
当社は、公開情報の調査から現地での聞き取り・実地の確認までを一つの調査として設計し、取引先の評価や契約の判断に用いる材料として報告書にまとめ、お渡しします。
相手方の会社名と、評価や不正の疑いについて判明している事実だけでもご相談いただけます。
24時間受付のフリーダイヤル0120-862-506まで、お気軽にお電話ください。

ご相談とご依頼までの流れ
-
まずはフリーダイヤル・お問い合わせメールフォーム・LINEよりお問い合わせ下さい。問題の概要や状況をお聞き致します。
-
無料面談にて、電話やメール、LINEにて無料相談頂いた内容の詳細をお聞きし、お手伝い出来る調査やサポートをご提案致します。その際、お見積りをご提示致します。
お見積り内容には、調査期間・調査員数・調査方法・調査報告書の作成費などが含まれています。 -
お見積り金額・調査内容に十分ご納得頂けた場合、委任契約のお手続きに入ります。下記書面に署名捺印をして頂き、契約完了となります。書面には、調査目的・期間・費用の詳細・調査結果の報告方法・個人情報の取り扱いなどが記載されています。
-
契約書面を基に予備調査、本調査の順に調査を実施します。その際、随時途中経過をご報告致します。追加調査が必要な場合は、都度ご相談下さい。
-
全ての調査終了後、書面もしくはデータにて調査報告書を提出致します。必要に応じて各種専門家のご紹介やアドバイスなどのアフターサービスも行なっております。
お問い合わせ
ご相談は、プライバシー 秘密事項厳守で承ります。