

調査ファイル
ドイツ企業の調査|公開情報で分かる範囲と現地法人の不正調査
ドイツでは、会社の商業登記簿と決算書類を、日本からインターネットで閲覧できます。
ただし、小規模な資本会社には損益計算書の公開義務がないため、公開された決算書類だけでは売上高を確認できない場合があります。
登記上の所在地で実際に事業を営んでいるか、経営者が誰とつながっているか、現地法人の社員が取引先と通じていないかも、書類だけでは確かめきれないことがあります。
実態を確かめないまま前払いや出資に応じれば、相手方が説明どおりの事業を営んでいなかったと後で分かっても、海外に渡った資金を取り戻す手段は限られます。
契約や出資の前に現地で実態を調べておけば、取引を見送るか、条件を変えて進めるかを、事実に基づいて判断できます。
本記事では、ドイツ企業について公開情報で確認できる範囲、契約や出資の前に現地で確かめる事項、現地法人で内部通報や不正の疑いが生じたときの事実確認の進め方と関係する法令、調査費用の目安が分かります。


目次
ドイツ企業について日本から閲覧できる公開情報
外務省の調査によれば、ドイツにある日系企業の拠点数は1,916か所(2025年10月1日現在)で、欧州の国では最多です。
ドイツでは、商業登記簿、会社の決算書類、倒産手続の公告がインターネット上で公開されており、取引の検討は日本からでも始められます。
ここでは、それぞれの公開情報で確認できる事項と、その限界を確認できます。
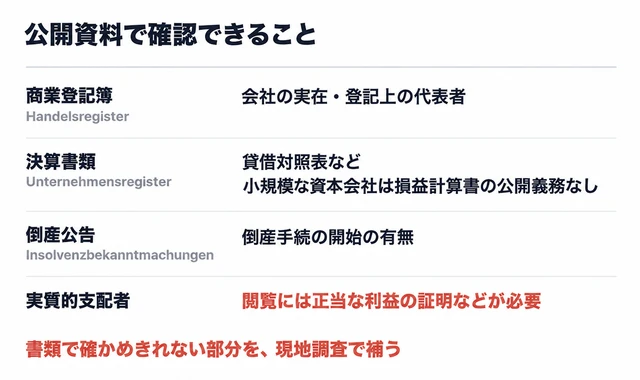
商業登記簿(Handelsregister)
ドイツ商法典は、商業登記簿と、登記のために提出された書類の閲覧を、誰に対しても認めています。
閲覧は州が共同で運営する登記ポータル(handelsregister.de)で行い、2022年8月1日からは手数料もかかりません。
名刺や契約書にある会社名が登記簿に見当たらない場合、あるいは代表者の氏名が説明と食い違う場合は、契約を見合わせる理由になります。
引用元:ドイツ商法典(HGB)第9条、フランクフルト商工会議所|Änderungen bei Handelsregisterbekanntmachungen
決算書類(Unternehmensregister)
有限会社(GmbH)や株式会社(AG)などの資本会社は、年度決算書を企業登記簿(Unternehmensregister)で公開する義務を負っています。
ただし、小規模な資本会社は貸借対照表と注記、零細な資本会社は貸借対照表だけを提出すればよく、損益計算書を公開する義務はありません。
公開された決算書類に売上高が記載されていない場合は、相手方から提出された資料や取引実績と照合し、必要に応じて現地で事業所の稼働状況を調べます。
倒産公告と透明性登録簿
倒産手続の開始などは、州をまたいで一元化された公告サイト(insolvenzbekanntmachungen.de)で公告されます。
一方、会社を実質的に支配する人物を記録した透明性登録簿(Transparenzregister)は一般には公開されておらず、一般の企業が閲覧するには正当な利益の証明が必要です。
実質的支配者については、登録簿の閲覧条件と入手できる資料を確認し、それでも分からない人的なつながりを現地での聞き取りなどで調べます。
所在地がバーチャルオフィスの会社の見極め方は、バーチャルオフィスの会社とフロント企業の違いの記事で扱っています。
契約・出資の前に現地で確かめる事項
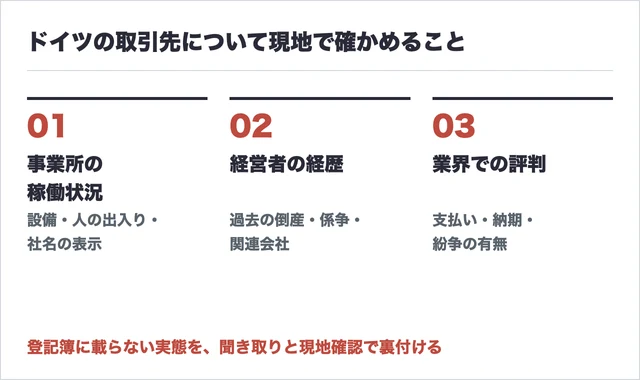
新規取引で掛け売りや前払いを認める場合や、出資・買収を実行する場合、判断の材料が相手方の提出資料に偏ると、代金の未回収や想定外の債務を抱えるおそれがあります。
公開情報で会社の存在を確認した後は、その会社が実際に事業を営んでいるか、誰が実権を握っているかを現地で確認します。
以下では、契約や出資の前に現地で調査する3つの事項を順に確認できます。
事業所の実在と稼働状況
登記上の住所に事務所、倉庫、工場があるか、従業員の出入りがあるか、看板や車両に社名が表示されているかを、現地で確認します。
フランクフルトやミュンヘンの中心部の住所であっても、共用オフィスの1室にすぎない場合があります。
相手方が説明した生産能力や在庫量に見合う設備があるかを確認し、写真を添えて報告します。
経営者と実質的支配者の経歴
登記上の業務執行者(Geschäftsführer)と、実際に会社を動かしている人物が異なることがあります。
経営者と実質的支配者について、過去に関与した会社の倒産や清算、係争、報道、関連会社とのつながりを調査します。
名義上の代表者を立てて同じ人物が会社を作り直している場合、過去の会社の取引先や元従業員からの聞き取りによって、そのつながりが明らかになることがあります。
出資・買収の前に行う調査は海外デューデリジェンス(DD)調査、経営者個人の調査は海外バックグラウンドチェックのページでも確認できます。
反社会的勢力との関係の調べ方は、反社会的勢力チェックの方法と判明した場合の対応の記事で扱っています。
業界での評判と取引実績
相手方と取引のある企業、同業者、元従業員から、支払いの遅延、納期の遵守状況、紛争の有無を聞き取ります。
決算書類に表れない取引上の信用は、こうした聞き取りによって補います。
聞き取りは、当社と提携するドイツ国内の協力会社・現地調査員が行います。
内部通報を受けた現地法人の事実確認
ドイツの内部通報者保護法は、通常50人以上の従業員を雇用する事業者に、社内の通報窓口の設置を義務付けています。
従業員50人から249人の民間事業者には、2023年12月17日から適用されました。
現地法人の窓口に横領やキックバックの通報が寄せられた場合、窓口は期限内に通報者へ措置を伝える必要があります。
ここでは、通報窓口に課される期限と、社内の調査で確かめきれない部分の扱いを確認できます。
通報窓口に課される期限
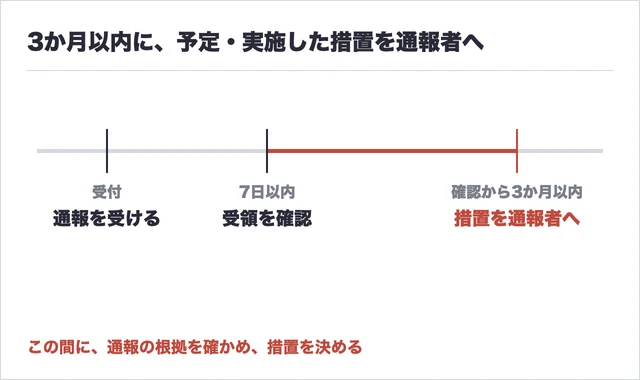
通報窓口は、通報を受けてから7日以内に、受領したことを通報者に確認する必要があります。
そのうえで通報内容に根拠があるかを確かめ、受領の確認から3か月以内(受領を確認していない場合は受付から3か月と7日以内)に、予定している措置と実施した措置、その理由を通報者へ伝えます。
伝えるのは、社内の調査や捜査に差し支えない範囲に限られます。
3か月以内に予定している措置を伝える必要があるため、社内の人員で確かめられる範囲を早い段階で見極めることになります。
引用元:ドイツ内部通報者保護法(HinSchG)第17条
社内の調査で確かめきれない部分
同法は、通報後の措置として、社内調査の実施や、社内の調査部署・管轄官庁への引き継ぎを挙げています。
社内調査で確かめられるのは、帳簿、発注、送金、メールといった社内の記録が中心です。
対象の社員と取引先の担当者の勤務時間外の接触や、請求書に記載された会社の営業実態は、社内の記録だけでは確かめきれない場合があります。
社内の人員だけで確かめにくい部分は、外部の調査会社に事実確認を依頼する方法もあり、当社は現地での行動調査と取引先の実態確認を担います。
引用元:ドイツ内部通報者保護法(HinSchG)第18条
国内での調査の進め方は不正調査のページで確認できます。
社員・採用候補者の調査で押さえるドイツの法令
ドイツでは、欧州のGDPRに加えて、連邦データ保護法(BDSG)が雇用関係における個人データの扱いを定めています。
調査結果を社内処分や訴訟で用いるのであれば、その収集方法が現地の法令に適合していることが前提になります。
この節では、社員の不正調査と採用候補者の経歴確認に関わる3つの法令を確認できます。
調査の前に疑いの根拠を記録する
連邦データ保護法第26条は、社員の犯罪を明らかにする目的で社員の個人データを扱える場合を、疑いを裏付ける具体的な事実がある場合などに限っています。
調査を依頼する前に、疑いのきっかけとなった経費データや通報の内容を、日付とともに社内で記録しておきます。
調査の範囲は、現地の弁護士への確認を前提に決めます。
引用元:ドイツ連邦データ保護法(BDSG)第26条
購買担当者へのキックバックは刑事告訴の対象
ドイツの刑法は、購買担当などの社員が取引先から見返りを受け取り、その取引先を不正に優遇する行為を処罰の対象としています。
見返りを渡した取引先の側も、同じく処罰の対象です。
社内処分にとどめるか刑事告訴まで行うかは会社が検討することになり、接触の日時と場所を記録した報告書は、その判断材料の一つになります。
採用候補者の犯罪経歴証明は本人が取得する
ドイツの犯罪経歴証明書(Führungszeugnis)は本人の申請によって交付され、会社が代わりに取得することはできません。
現地で管理職を採用する際に犯罪経歴を確認するには、候補者本人に証明書の取得と提出を求めます。
当社が担うのは、候補者本人の同意を得たうえでの、経歴書に記載された職歴や前職での評判の確認です。
引用元:ドイツ連邦中央登録簿法(BZRG)第30条
ご依頼の流れと調査費用
海外調査では、費用の見通しを立てたうえで社内の決裁を得る必要があります。
当社は世界探偵協会(WAD)と国際調査員協議会(CII)に加盟し、ドイツ国内の協力会社・現地調査員と連携して調査を行います。
ここでは、ご依頼から報告までの手順と、法人・企業を対象とする調査の参考料金を確認できます。
ご依頼から報告書の提出まで
最初に、取引や出資の予定、通報や不正の疑いが生じた経緯など、判明している範囲の事実をお伺いします。
- ご相談(電話・メール・LINE)
- ヒアリングとお見積り(無料)
- ご契約(調査目的・期間・費用・報告方法を書面で確認)
- 予備調査(公開情報)と本調査(現地での調査)
- 調査報告書の提出
調査の途中経過は随時ご報告し、追加の調査が必要な場合はその都度ご相談します。
詳しい手順は調査の流れで確認できます。
法人・企業を対象とするバックグラウンドチェックの参考料金
費用は「基本調査料金」と「調査経費」で構成されます。
基本調査料金は調査員の人数、対象の数、調査の難易度、調査項目、期間、事前情報の量によって決まり、調査経費は現地での移動手段や日本からの調査員派遣の有無によって変わります。
- 難易度★:550,000円(税込)〜
- 難易度★★:825,000円(税込)〜
- 難易度★★★:1,650,000円(税込)〜
現地での行動調査を伴う不正調査の費用は、期間と調査員の人数に応じてお見積りします。
たとえば、取引先の事業所の実態を調べる依頼と、経営者の経歴や関連会社まで調べる依頼では、必要な調査項目が異なります。
お見積りの際に共有いただきたい情報は、次のとおりです。
- 対象企業の名称・所在地と、対象となる会社・人物の数
- 契約・出資・取引先評価などの目的と、確認したい事項
- 相手から受け取った資料や、すでに分かっている情報
ご予算をお示しいただければ、経営判断に必要な項目に絞った調査計画をご提案します。
参考料金は海外バックグラウンドチェックのページにも掲載しています。
ドイツの企業調査でよくある質問
ドイツの登記簿や決算書類は、自社でも閲覧できますか?
はい、閲覧できます。
商業登記簿は登記ポータル(handelsregister.de)で無料で閲覧でき、資本会社の決算書類は企業登記簿(Unternehmensregister)で公開されています。
公開情報で問題が見つからなかった場合に、事業の実態や経営者の評判を現地で確認するかを、ご依頼者と相談して決めます。
匿名の内部通報でも、事実確認を依頼できますか?
はい、ご相談いただけます。
ドイツの内部通報者保護法は、通報窓口が匿名の通報も扱うべきだとしています(匿名の通報を受け付ける仕組みを設ける義務まではありません)。
通報に日時・場所・取引先の名称など確かめられる事実が含まれていれば、その事実を起点に調査を組み立てます。
引用元:ドイツ内部通報者保護法(HinSchG)第16条
ドイツの企業調査なら、ご相談ください
ドイツ企業の登記と決算書類は日本から確認できますが、会社の規模や登録簿の閲覧条件によって、入手できる情報は異なります。
現地法人で内部通報や不正の疑いが生じた場合は、通報窓口の期限を守りながら事実を確かめ、ドイツの法令に沿って証拠を集める必要があります。
当社は、公開情報の調査から現地での聞き取り・行動調査までを一つの調査として設計し、契約や処分を検討する際の材料として報告書にまとめ、お渡しします。
相手方の会社名と、取引や不正の疑いについて判明している事実だけでもご相談いただけます。
24時間受付のフリーダイヤル0120-862-506まで、お気軽にお電話ください。

ご相談とご依頼までの流れ
-
まずはフリーダイヤル・お問い合わせメールフォーム・LINEよりお問い合わせ下さい。問題の概要や状況をお聞き致します。
-
無料面談にて、電話やメール、LINEにて無料相談頂いた内容の詳細をお聞きし、お手伝い出来る調査やサポートをご提案致します。その際、お見積りをご提示致します。
お見積り内容には、調査期間・調査員数・調査方法・調査報告書の作成費などが含まれています。 -
お見積り金額・調査内容に十分ご納得頂けた場合、委任契約のお手続きに入ります。下記書面に署名捺印をして頂き、契約完了となります。書面には、調査目的・期間・費用の詳細・調査結果の報告方法・個人情報の取り扱いなどが記載されています。
-
契約書面を基に予備調査、本調査の順に調査を実施します。その際、随時途中経過をご報告致します。追加調査が必要な場合は、都度ご相談下さい。
-
全ての調査終了後、書面もしくはデータにて調査報告書を提出致します。必要に応じて各種専門家のご紹介やアドバイスなどのアフターサービスも行なっております。
お問い合わせ
ご相談は、プライバシー 秘密事項厳守で承ります。