

調査ファイル
シンガポールの取引先・現地法人の調査|信用調査と不正調査
取引先や現地法人から届く資料に疑問が残っていると、相手の説明だけでは契約や支払いを進めてよいか判断できないことがあります。
取引先の信用調査では登記情報と営業の実態を、現地法人の不正調査では発注・支払いの記録と実際の取引を照合します。
確認が遅れると、事実が分からないまま契約や支払いが進むおそれがあります。
調査で確認した事実を基に、取引先との契約・支払い条件を見直したり、現地法人で問題のある取引について社内対応を検討したりできます。
この記事では、シンガポールの取引先・現地法人について、登録情報の照合、現地での実態確認、架空請求・キックバックの調べ方が分かります。
取引先の信用や現地法人の不正に関するご相談を、無料で受け付けています。
目次
契約書・請求書とACRA登録情報の照合
相手から受け取った登記資料が、契約する会社のものか、現在の登録情報と一致しているかを確認する必要があります。
取引相手の法人名と登録情報を照合すると、会社案内や担当者の説明に補足を求める箇所が分かります。
ここでは、ACRAでの検索方法と、企業情報・財務資料の確かめ方を確認できます。
正式な法人名とUENによる照合
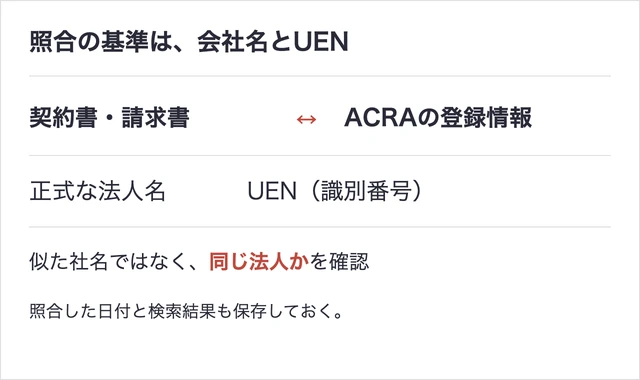
契約書や請求書で最初に確認する項目は、相手企業の正式名称とUEN(企業などの識別番号)です。
シンガポール会計企業規制庁(ACRA)の企業情報システム「Bizfile」では、企業名やUENから登録状態・登録住所などを検索できます。
検索欄は、トップページの「Entity」です。
手元の番号や名称を入力し、社名の似た別企業を取り違えないよう、UENと法人名を組み合わせて照合します。
グループ名やブランド名しか記載されていない場合は、契約の当事者となる法人名を相手に確認する必要があります。
検索結果と書類の記載が異なる箇所は、社名変更などの理由を相手に尋ね、説明を裏づける資料を求めます。
検索した日付と結果を契約書と一緒に保存しておけば、後日の説明とも比較できます。
会社の沿革・経営者と取得資料の比較
会社の沿革や経営体制は、相手から渡された会社案内と、取得できる登録資料を並べて確かめます。
ACRAのBusiness Profileには、UEN・法人名・登録日・役職者などの基本情報が含まれます。
「長年の実績がある」という説明を受けているなら、契約相手の会社の実績なのか、経営者やグループ全体の実績なのかも確認事項です。
グループ全体の実績しか示されていない場合は、契約相手の会社が担当した業務の資料も求めます。
経営者の氏名を調べる際は、同姓同名の人物を取り違えないよう、会社名・役職・在任時期も照合の対象です。
資料の記載と説明が一致しない場合は、その違いを質問として残し、次の「公開情報だけでは分からない取引先の実態」で扱う調査につなげます。
財務資料の対象期間と不足情報の確認
支払い能力や継続して取引できるかを判断するには、企業の基本情報に加えて財務資料の確認も必要です。
ACRAでは、提出された年次申告書や監査済み決算書などの写しを、Extractsという情報商品で取得できます。
相手が提出した決算書と同じ決算の内容を照合する際は、法人名と対象期間を合わせ、作成日や更新内容の違いも確認します。
別のグループ会社の決算書を、契約相手の会社の資料として扱うことはできません。
同じ会社の異なる年度の決算書は、業績の推移を確認するための比較に使えます。
取得した資料で分かるのはその資料が対象とする時点の情報であり、現在の資金繰りについては、直近の資料や支払い状況も含めた確認が必要です。
資料が取得できない項目は未確認として残し、追加資料の提出を求めるか、取引条件の審査に反映するかを自社で判断します。
公開情報だけでは分からない取引先の実態
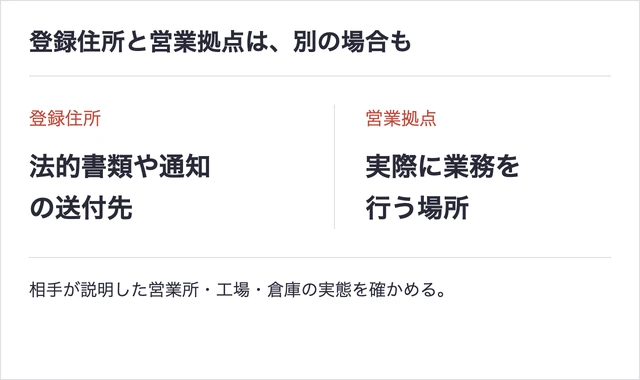
登記された会社が存在していても、説明どおりの拠点や設備があるかまでは、登録情報だけで判断できません。
しかし、相手が示す営業所・工場・倉庫と、その場所で行う業務を対応させると、現地で確かめる事項を具体化できます。
ここでは、登録住所と営業拠点の違いに加え、稼働状況や関連会社との業務分担を確認する方法が分かります。
登録住所と営業拠点の区別
シンガポールの会社の登録住所は、法的な書類や通知の送付先となる住所で、実際に事業を行う場所と一致する必要はありません。
登録住所が共用オフィスだからといって、その会社に事業実態がないと判断することはできません。
確認する場所は、相手が何の拠点として説明したかに応じて分けます。
たとえば、営業窓口の住所とは別に倉庫があるという説明なら、倉庫の所在地、運営する会社、自社保有か委託先かを相手に確認します。
その回答を基に、現地で確認できる看板や入居状況と照合すれば、説明との相違を具体的に指摘する材料になります。
外観だけでは分からない設備や在庫については、資料の提出や施設側の許可を得た確認など、別の方法が必要です。
引用元:ACRA|Preparing or adopting a company constitution(登録住所の説明)
稼働状況と納品実績の確認
「自社工場で製造する」「在庫を保有している」という説明は、今回の発注先を選ぶ理由にもなるでしょう。
その内容を確かめるため、製造場所や保管場所、過去の納品記録を、相手が提示した資料から確認します。
営業している事実と、今回の発注に対応できるかは分けて判断します。
現地で拠点の活動を確認できても、自社が求める数量・品質・納期への対応は、契約条件や設備・在庫の資料と合わせて検討する事項です。
「誰が製造するのか」「どこから出荷するのか」まで説明を求めると、資料だけでは不明だった業務の分担を確かめる手がかりになります。
すでに納期遅延が起きている場合は、遅延の理由と回答日も記録し、説明が変わっていないかを照合します。
経営者・関連会社と取引の関係
出資や業務提携では、経営者と関連会社との関係も、相手から説明を受けておきたい事項です。
役員を兼ねる会社があれば、今回の契約にその会社が関わるかも調べます。
関連会社の有無だけでなく、契約する会社とどう業務を分担するかを確かめます。
たとえば「グループ会社が対応する」という説明だけでは、実際に業務を担当する会社が分かりません。
その会社の正式名称、担当する業務、契約上の責任を負う会社まで確認します。
相手の説明だけで関係を確定せず、取得資料で裏づけられた事項と、追加の照会や現地調査が必要な事項を分けます。
実際に業務を担当する会社がインドにある場合は、インドの企業調査の記事で、インドの会社の登録で分かる事項を確認できます。
出資や提携に関わる確認は、海外向けのバックグラウンドチェック・デューデリジェンス(DD)調査でも相談できます。
現地法人の架空請求・キックバックの調査
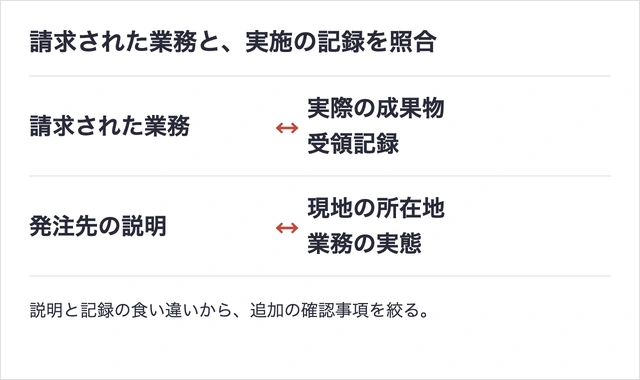
現地法人から請求書や承認記録が届いていても、何に対する支払いなのか説明がつかない取引は、そのまま処理しにくいものです。
発注から支払いまでの記録を、商品や業務の実施状況と照合します。
ここでは、資料の保存方法と、架空請求やキックバックが疑われる取引の調べ方が分かります。
疑問のある取引の特定と資料の保存
社内で調べる際に一覧にする項目は、疑問のある取引の発注先・日付・金額・担当者・承認者です。
その一覧から、請求書、発注書、納品書や成果物、支払い記録へたどれるように、伝票番号や保存先を記載します。
資料が揃っていない取引も一覧に残せば、追加で集める資料を担当者以外にも伝えられます。
原本や元データを保ち、取得元・取得日時・取得者を記録して、調査用の写しと分けて管理することが基本です。
電子メールは本文だけを転記せず、送受信日時や添付ファイルも含め、保存方法を情報システム部門と確認します。
閲覧する権限や個人情報の扱いは、資料を集める前に法務担当者と決める必要があります。
社員の私用端末や私的なアカウントの情報まで、会社の取引資料と一括して取得する前提にはしません。
架空請求が疑われる業務と発注先の確認
架空請求の疑いがあるときは、請求書の金額と帳簿が一致するかに加えて、請求された商品や業務が実際に提供されたかを調べます。
たとえば業務委託費なら、契約に記載された作業内容と、作成された資料、担当者の連絡記録、受領した部署の記録を突き合わせます。
受領記録が見つからない場合は、保存先の違いや未提出の可能性もあるため、業務を担当した部署への確認が先です。
社内資料を確認しても説明がつかない部分は、発注先の所在地や事業内容と合わせて調査の対象にします。
調査会社には、該当する請求書とともに「この会社がどの場所で、どの業務を行ったと説明されているか」を伝えます。
会社の存在確認だけで終えず、疑問のある請求と現地での確認事項を結びつけることで、追加の説明を求める対象を明確にできます。
キックバックが疑われる社員と発注先の関係
発注の見返りに社員が利益を受け取るキックバックが疑われる場合は、発注先との関係と、取引を決めた経緯を調べます。
社内では、他社の見積り、選定理由、価格の変更、承認履歴を並べ、誰がどの条件で発注を決めたかを確認します。
現地調査を依頼する際は、社員と発注先の業務上の接点を、疑問のある取引の時期と対応させることが重要です。
たとえば発注先への役員としての関与や面会を調べる場合は、対象と期間を定め、確認日時・場所・資料の出所が分かる報告を依頼します。
面会や役職上の関係が確認できても、それだけで金銭の授受まで判明したことにはなりません。
社内の取引資料と調査結果を照合し、説明の食い違いや追加で裏づける必要のある取引を特定します。
その資料を基に弁護士や会計の専門家へ相談すれば、処分や請求を検討する際にも、確認した事実と残る疑問を分けて伝えられます。
社内資料を揃えても、発注先の実態や社員との関係まで本社で確認するのは難しい場合があります。
依頼する調査方法が決まっていなくても、疑問を持った請求や取引の内容からご相談いただけます。
お手元の資料と、社内で確認した経緯を、法人向け調査の相談窓口で伺います。
調査を依頼する前に確認する範囲と費用
調査を依頼するなら、費用に加えて、判断に使えるどのような報告を受け取れるかも気になるところです。
確かめたい事項と報告内容を決めてから、見積りの範囲を照合します。
依頼に必要な資料、現地の調査体制、追加費用の条件を確認できます。
相談時の資料と報告内容
相談時には、対象企業の正式名称・UEN・所在地と、取引の経緯を準備します。
新規の契約前なら相手から受け取った会社案内、取引中なら契約書や問題となった請求書が、状況を伝える資料です。
資料のどの記載に疑問があるかを示すと、調査会社に確認したい事項を具体的に伝えられます。
報告については、次の内容をどの形式で受け取れるかを、依頼前に確認します。
- 取得した資料の出所と取得日
- 現地で確認した場所・日時・内容
- 相手の説明や社内資料との相違
- 確認できなかった事項とその理由
社内での審査や専門家への相談に使う予定があれば、必要な言語や提出形式も合わせて相談できます。
現地の調査体制と情報の取扱い
現地で誰が調査を行い、取得した情報を誰に報告するのかを、契約前に確認します。
シンガポールでは、報酬を得て探偵のサービスを提供する事業などに、Private Investigation Agencyのライセンスが必要です。
現地で実施する事業者と、ライセンス・担当範囲を確認事項に含めます。
社員情報や取引資料を渡す場合は、共有先、共有方法、保存期間、調査終了後の取扱いについても、事前の合意が必要です。
個人情報を含む資料の国外への共有など、法令上の確認が必要な事項は、調査会社と法務担当者の間で整理する必要があります。
引用元:Singapore Police Force|Apply for Private Investigation Agency Licence
見積りに含む費用と追加調査の条件
FAM Investigationの海外調査では、調査期間・調査員数・調査方法・報告書の作成費などを含めた見積りを提示します。
依頼した確認事項が見積りに含まれているかを、項目ごとに照合します。
資料取得・翻訳・現地での移動の費用が別途必要か、追加調査の前にどのように金額と内容を確認するかも、契約前の確認事項です。
調査目的・期間・費用の詳細・報告方法・個人情報の取扱いなどを契約書面に記載し、契約内容に基づいて調査を実施します。
調査終了後に提出する調査報告書は、書面またはデータです。
相談から契約、報告までの手続きは、探偵調査の利用手順でも確認できます。
よくある質問
契約前の相手を調べたい場合と、取引が始まってから疑問が生じた場合では、相談時に分かっている情報も異なります。
ここでは、日本からの依頼や、調査結果を利用する際の確認事項が分かります。
取引先の住所が共用オフィスなら、信用できないのでしょうか?
いいえ、住所だけでは判断できません。
登録住所と営業拠点が異なる場合があるため、相手が説明する営業所・工場・倉庫の所在地と業務の実態を確認します。
契約前で資料が少なくても相談できますか?
はい、ご相談いただけます。
相手の正式名称や所在地など、分かっている情報と、契約までに確認したい事項を伺います。
日本の本社から依頼できますか?
はい、日本国内からのご依頼も受け付けています。
現地法人や取引先について、調査の目的と必要な報告内容を伺い、対応する範囲と費用を提示します。
調査結果を社員の処分や返金請求に使えますか?
判断材料として利用できます。
処分や返金請求の可否は、取得した事実と契約内容・現地法に照らして、弁護士などの専門家と確認する必要があります。
シンガポールの取引先・現地法人の調査なら、ご相談ください
取引先との関係や現地法人の業務を考えると、疑問があっても、根拠の乏しいまま相手に不正を指摘することは難しいものです。
契約書・請求書と登録情報を照合すれば、自社で確認できる事項と、相手に説明を求める箇所を整理できます。
営業拠点の実態や社員と発注先の関係については、書類だけで結論を出せるとは限りません。
FAM Investigationは、取引先の信用や現地法人の不正について、目的に応じた調査内容を提案します。
ご相談内容は秘密厳守で取り扱います。
調査で確認した事実を記載した報告書は、契約や社内対応の判断材料です。
どの調査を依頼するか決まっていなくても、相手の説明と合わない箇所や、疑問を持った取引の内容からご相談いただけます。
シンガポールの取引先・現地法人に関するご相談を、無料で受け付けています。

ご相談とご依頼までの流れ
-
まずはフリーダイヤル・お問い合わせメールフォーム・LINEよりお問い合わせ下さい。問題の概要や状況をお聞き致します。
-
無料面談にて、電話やメール、LINEにて無料相談頂いた内容の詳細をお聞きし、お手伝い出来る調査やサポートをご提案致します。その際、お見積りをご提示致します。
お見積り内容には、調査期間・調査員数・調査方法・調査報告書の作成費などが含まれています。 -
お見積り金額・調査内容に十分ご納得頂けた場合、委任契約のお手続きに入ります。下記書面に署名捺印をして頂き、契約完了となります。書面には、調査目的・期間・費用の詳細・調査結果の報告方法・個人情報の取り扱いなどが記載されています。
-
契約書面を基に予備調査、本調査の順に調査を実施します。その際、随時途中経過をご報告致します。追加調査が必要な場合は、都度ご相談下さい。
-
全ての調査終了後、書面もしくはデータにて調査報告書を提出致します。必要に応じて各種専門家のご紹介やアドバイスなどのアフターサービスも行なっております。
お問い合わせ
ご相談は、プライバシー 秘密事項厳守で承ります。